АКТ РЕВИЗИОННОЙ КОМИССИИ
о проверке финансово-хозяйственной деятельности СНТ «Полет» за 2025год
г. Иркутск « 17 » мая 2026 г.
Ревизионная комиссия в составе: председателя комиссии Ефимовой Лидии Сергеевны, членов комиссии Барановской Натальи Александровны, Тохтамировой Татьяны Леонидовны, Хромовой Ирины Николаевны провели проверку и анализ финансово-хозяйственной деятельности правления СНТ «Полет» в составе председателя правления Пухова Юрия Владимировича и членов правления за 2025 год.
В проверяемый период обязанности главного бухгалтера исполняла - Лучкина Татьяна Павловна.
Для проверки обоснованности и целесообразности использования вступительных, членских и целевых взносов членов СНТ «Полет» сплошной проверке подверглись предоставленные первичные документы и документы бухгалтерского оформления:
- кассовые и банковские документы, авансовые отчёты председателя;
- оборотно-сальдовые ведомости, карточки счетов 10, 26, 50, 51, 57, 60, 68, 69, 70,71, 76, 86.
- сводный отчёт председателя;
- договоры на выполнение работ и акты выполненных работ;
- счета, счета-фактуры, накладные, расписки;
- табели учёта рабочего времени.
- протоколы правления на соответствие принимаемых им решений по расходам и доходам, согласно утверждённой смете на общем собрании СНТ «Полет».
Бухгалтерский учёт ведется по упрощённой системе налогообложения «Доходы». Необходимые для проверки документы в основном были представлены. Членами комиссии сделаны отдельные замечания по ведению первичной документации и бухгалтерскому учёту, затрудняющих проверку фактических расходов.Сверка кассовых, банковских документов, авансовых отчётов, расчётов с поставщиками показала, что в учёте денежных средств имелись отдельные нарушения, также есть недостатки в оформлении расходования денежных средств – отсутствуют акты выполненных работ, либо подписаны только председателем, хотя реально контроль осуществлялся другими членами правления.
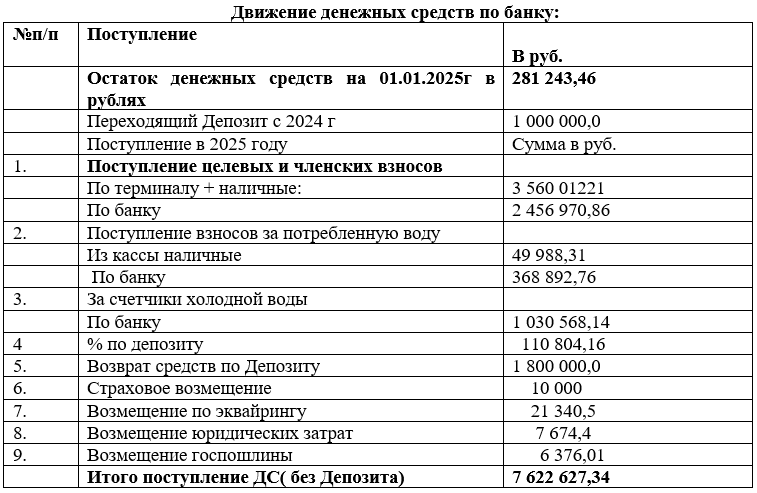
На 01.01 2025г. в кассе денежных средств не имелось, на расчётном счёте было 281 243,46 руб. и на депозите (срочном вкладе) 1 000 000 руб., размещённый на депозите в 2024году. В 2025 году вкладывалось на депозит всего 800 000 руб. На расчётном счёте на 01.01.2026 г. остаток 1 678 528,95 руб.
На подотчёте председателя Пухова Ю.В. на 01.12.2025г. денежные средства составили 123 462,3 руб., на конец 2025 г. в подотчёте Пухова Ю.В. находилось 5 330,95 руб..
В ходе проверки выявлено:
По данным подсчёта ревизионной комиссией поступивших целевых и членских взносов, а также взносов за потреблённую воду, сумм госпошлины и судебных расходов, полученных в возмещение уплаченных за счёт средств СНТ, через расчётный счёт (включая отдельно оплату через терминал на территории СНТ) и кассу – поступили в СНТ «Полет» следующие суммы в 2025 г.
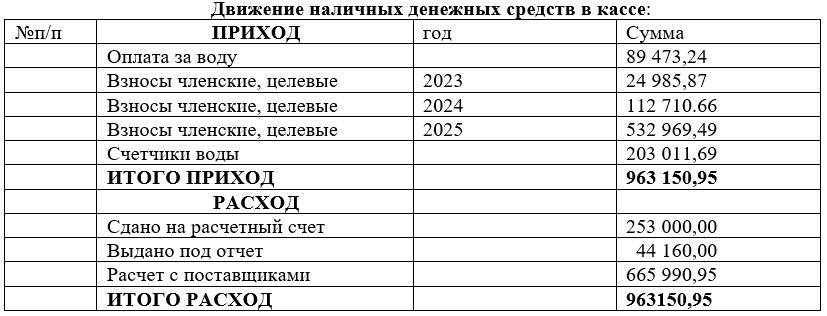
Инвентаризации наличных денежных средств за 2025 год не проводилось.
На 31.12.2025 года остаток денежных средств в кассе - 0
На 31.12.2025 года остаток денежных средств в кассе - 0
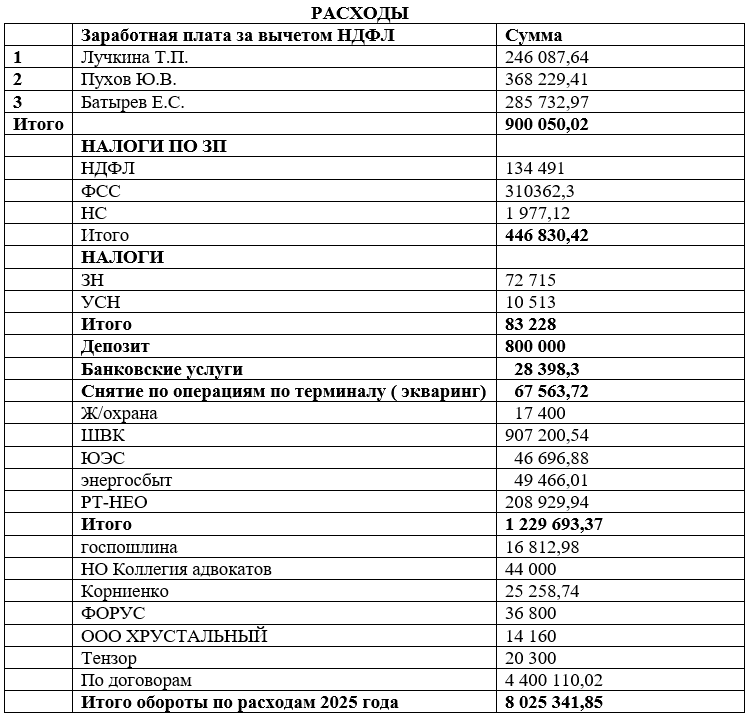
При проверке выполняемых работ по договорам подряда Муравьева К.В., оформленного как «Самозанятый» в 2025 году выявлено: Договор от 20.08.25г № 200 на все перечисленные в договоре виды работ представлен без составления смет, экономического обоснования, отсутствует подтверждение объёмов выполненных работ, затрат материалов и рабочего времени, подтверждающих обоснованность перечисленных денежных средств СНТ «Полёт». За указаны работы, по которым в нашем СНТ отсутствуют объекты (насосная станция). По таким документам нет возможности правильно оценить выполненные работы.
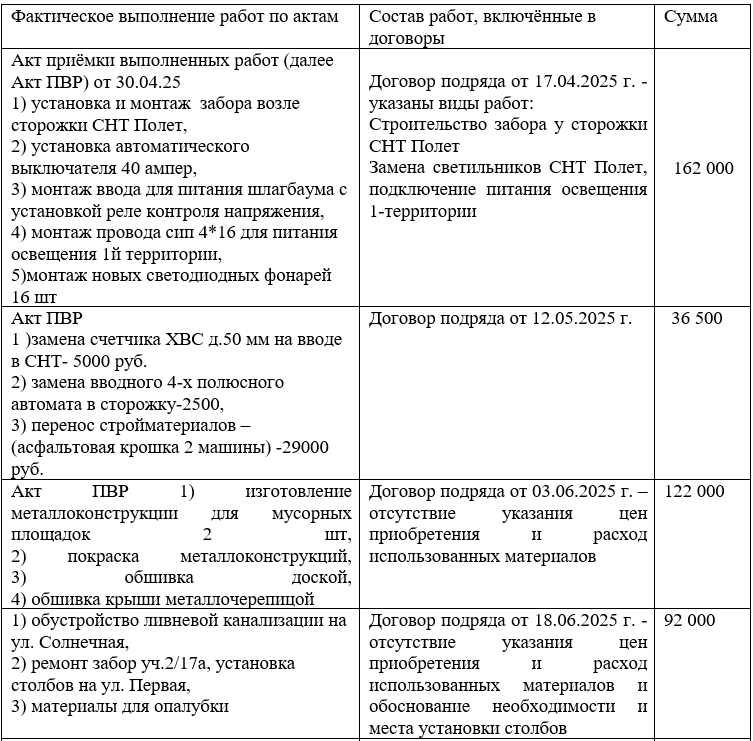
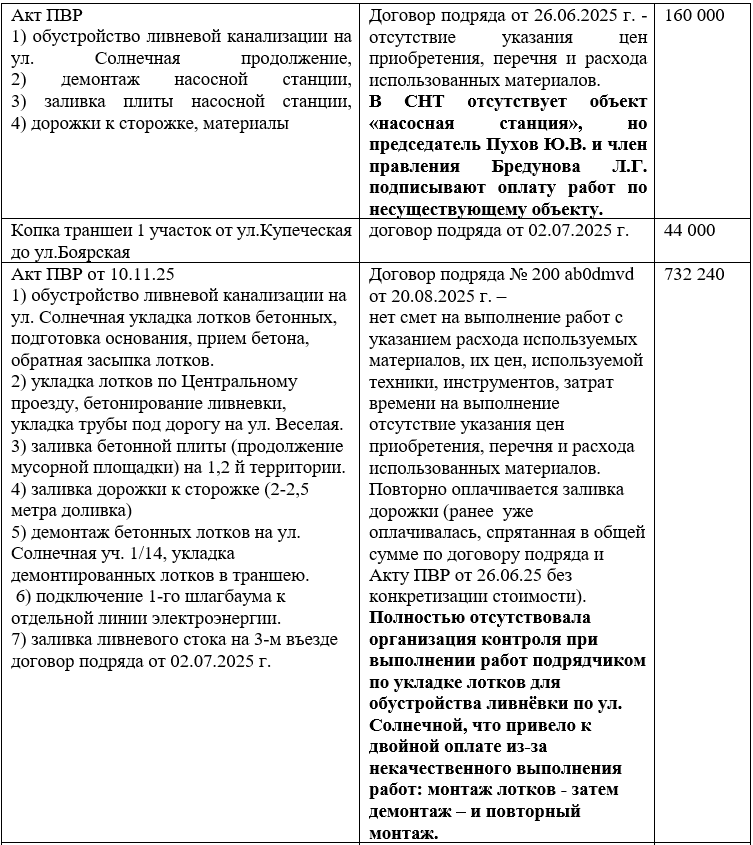
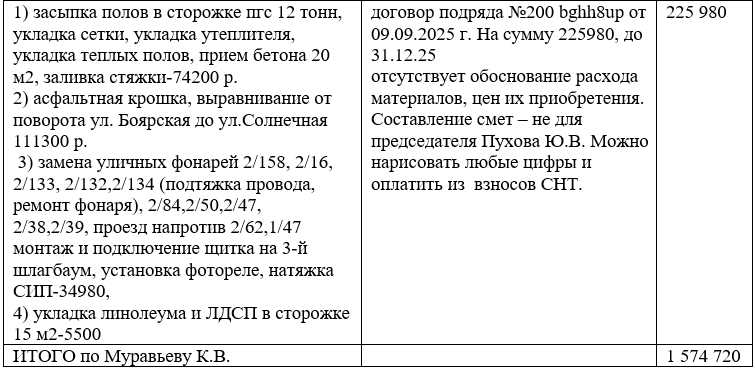
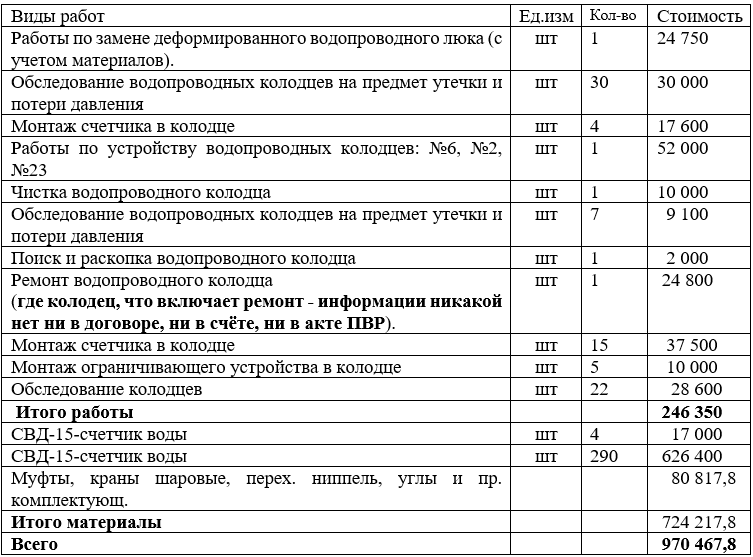
При проверке договоров подряда (выполнение работ по водопроводной сети СНТ и установке счётчиков) с ИП Лебедев было выявлено, что документы на выполненные работы представлены на сумму 970 467,8 руб., оплата по банку произведена в большей сумме 1 059 041,50 руб. Разница составляет 85 573,7 руб. В документах за октябрь по этому подрядчику имеется расхождение в суммах на 100 рублей (по акту ПВР, подписанному председателем Пуховым Ю.В. и членом правления Бредуновой Л.Г., указано 21 000 руб., а по счету ИП Лебедев - 21 100 руб.). Так же по акту выполненных работ от 27.09.25 г. (по устройству водопроводных колодцев №2, №6, №23) на сумму 52 000 руб. указана работа (неизвестно какая), что выполнено кол-во 1 (у.е). По таким документам – Актам ПВР- без указания что конкретно делалось, нет никакой возможности оценить выполненные работы и целесообразность оплаты именно такой суммы. Ниже представлена таблица по выполненным работам, из которых оплачены две позиции – это обследование колодцев, хотя этим же самым подрядчиком в 2023 году были выполнены аналогичные работы по обследованию 102 колодцев, с оплатой 186 000 руб.
При проверке кассовых документов определено, что на 01.01.2025 г в кассе СНТ наличных денежных средств не числилось. Сплошной проверке подверглись все первичные приходные и расходныекассовые ордера, кассовая книга на предмет правильности оформления, полноты исвоевременности оприходования внесенных денежных средств, законности расходов.
На 01.01.2025 г в нарушение п.2 Указаний Банка России от 11.02.2014 г № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощённом порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства» у юридического лица, к которым относится СНТ «Полет», распоряжение председателя Пухова Ю.В. о лимите остатка наличных денег в кассе в СНТ отсутствовало.
В адрес председателя Пухова Ю.В. ревизионной комиссией 28.03.2026 г был сделан запрос о лимите наличных денежных средств, после чего лимит в сумме 100 тыс. руб. приказом им был утвержден.
При анализе движения наличных денежных средств выяснилось, что с 09.06.2025 года поступающие наличные денежные средства на расчетный счет не сдавались.
Так остаток на конец рабочей смены на 15.06.2025 г составил 101 384,51 руб., на конец рабочего дня 02.11.2025 г, такой остаток в кассе составил 663 990,95 коп.
Размер лимита кассы в СНТ «Полет» обоснованно предложенный ревизионной комиссией на текущий год составлял 100 000 рублей, но он превышался бухгалтером Лучкиной Т.П. по устному требованию председателя СНТ Пухова Ю.В. ежедневно, начиная с 15.06.2025 г., превысив согласованный на правлении лимит в 6,5 раз.
Такое положение дел создает риск привлечения к административной ответственности за каждый день, когда в кассе есть наличные денежные средства, превышающие установленный лимит (п. 1 ст. 15.1 Кодекса РФ об Административных правонарушениях). Накопление юридическим лицом наличных денег в кассе сверх установленного лимита остатка наличных денег не допускается.
Штрафы по этой статье: - для юридического лица (СНТ) от 40 000 до 50 000 рублей;
- для должностного лица (председателя, бухгалтера) - от 4000 до 5000 рублей.
Кроме того условия хранения наличных денежных средств в существующем помещении, не могут полностью обеспечить сохранность значительных сумм в имеющихся условиях (место кассира не изолировано усиленной дверью от прилегающего помещения, нет железной решетки, не оснащено несгораемым железным шкафом), а наличие тревожной кнопки охранной сигнализации это необходимое, но недостаточное условие. Именно это определяло ранее ограничение сумм наличности. Однако у председателя Пухова Ю.В., единолично распоряжающегося взносами жителей СНТ, есть на данный счёт собственное мнение, игнорирующее принятые ранее решения и провоцирующее негативные последствия такого его неправомерного поведения.
В кассе за период с июня до ноября 2025 года была саккумулирована значительная сумма наличных денежных средств, а именно
- 10.11.2025 г расходным к/о № 4 по договору № 200ab0dmvd от 10.11.2025 г произведен расчет с поставщиком (либо выдан аванс) Муравьевым Кириллом Вячеславовичем наличными денежными средствами в сумме 665 990,95 руб. и перечислено по банку 66 249,05 руб. К акту выполненных работ приложен банковский чек самозанятого на сумму 732 240 руб.
Для проверки законности и целевого использовании подотчетных средств, а также в достоверности бухгалтерского учета этих операций на счёте 71 «Расчеты с подотчетными лицами» сплошной проверке подверглись авансовые отчеты подотчетного лица председателя СНТ «Полет» Пухова Ю.В. за период с 01.01.2025 г по 31.12.2025 г.
В ходе проверки выявлено, что остаток неиспользованных подотчетных денежных средств на 31.12.2024 года, в сумме 123 462,3 руб. в кассу СНТ не сданы.
В авансовый отчет № 3 от 31.03.2025г. включен Акт приемки выполненных работ от 30.03.2025 г., а по сути, это компенсация жителю СНТ за потребленную электроэнергию на освещение 1-ой территории через его домовой счётчик. Ревизионной комиссия указывает, что всегда Акт приемки выполненных работ (оказанных услуг) носит признаки трудовых отношений, что влечет за собой налоговые обязательства, т.к. СНТ при подобном оформлении выплат выступает как заказчик услуг и налоговый агент. Это требование закреплено ст. 226 НК РФ. Если НДФЛ не был удержан при выплате вознаграждения, то СНТ может столкнуться с необходимостью подачи справки НДФЛ с признаком «2» и возможным штрафом по ст.123 НК РФ, а также доначислением страховых взносов. Исходя из вышеизложенного, необходимо переоформить документ на выплату компенсации во избежание негативных налоговых последствий.
Бухгалтером Лучкиной Т.П. в авансовых отчетах расходы на приобретение материалов в некоторых случаях необоснованно отнесены на счет 26«Общехозяйственные расходы», минуя счет 10 «Материалы» (приводится в таблице), что противоречит принципам бухгалтерского учета, Плану счетов и искажению информации о наличии и движении материалов, что затрудняет контроль за их использованием и ведет к проблемам с контролирующими органами.
На 01.01.2025 г в нарушение п.2 Указаний Банка России от 11.02.2014 г № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощённом порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства» у юридического лица, к которым относится СНТ «Полет», распоряжение председателя Пухова Ю.В. о лимите остатка наличных денег в кассе в СНТ отсутствовало.
В адрес председателя Пухова Ю.В. ревизионной комиссией 28.03.2026 г был сделан запрос о лимите наличных денежных средств, после чего лимит в сумме 100 тыс. руб. приказом им был утвержден.
При анализе движения наличных денежных средств выяснилось, что с 09.06.2025 года поступающие наличные денежные средства на расчетный счет не сдавались.
Так остаток на конец рабочей смены на 15.06.2025 г составил 101 384,51 руб., на конец рабочего дня 02.11.2025 г, такой остаток в кассе составил 663 990,95 коп.
Размер лимита кассы в СНТ «Полет» обоснованно предложенный ревизионной комиссией на текущий год составлял 100 000 рублей, но он превышался бухгалтером Лучкиной Т.П. по устному требованию председателя СНТ Пухова Ю.В. ежедневно, начиная с 15.06.2025 г., превысив согласованный на правлении лимит в 6,5 раз.
Такое положение дел создает риск привлечения к административной ответственности за каждый день, когда в кассе есть наличные денежные средства, превышающие установленный лимит (п. 1 ст. 15.1 Кодекса РФ об Административных правонарушениях). Накопление юридическим лицом наличных денег в кассе сверх установленного лимита остатка наличных денег не допускается.
Штрафы по этой статье: - для юридического лица (СНТ) от 40 000 до 50 000 рублей;
- для должностного лица (председателя, бухгалтера) - от 4000 до 5000 рублей.
Кроме того условия хранения наличных денежных средств в существующем помещении, не могут полностью обеспечить сохранность значительных сумм в имеющихся условиях (место кассира не изолировано усиленной дверью от прилегающего помещения, нет железной решетки, не оснащено несгораемым железным шкафом), а наличие тревожной кнопки охранной сигнализации это необходимое, но недостаточное условие. Именно это определяло ранее ограничение сумм наличности. Однако у председателя Пухова Ю.В., единолично распоряжающегося взносами жителей СНТ, есть на данный счёт собственное мнение, игнорирующее принятые ранее решения и провоцирующее негативные последствия такого его неправомерного поведения.
В кассе за период с июня до ноября 2025 года была саккумулирована значительная сумма наличных денежных средств, а именно
- 10.11.2025 г расходным к/о № 4 по договору № 200ab0dmvd от 10.11.2025 г произведен расчет с поставщиком (либо выдан аванс) Муравьевым Кириллом Вячеславовичем наличными денежными средствами в сумме 665 990,95 руб. и перечислено по банку 66 249,05 руб. К акту выполненных работ приложен банковский чек самозанятого на сумму 732 240 руб.
Для проверки законности и целевого использовании подотчетных средств, а также в достоверности бухгалтерского учета этих операций на счёте 71 «Расчеты с подотчетными лицами» сплошной проверке подверглись авансовые отчеты подотчетного лица председателя СНТ «Полет» Пухова Ю.В. за период с 01.01.2025 г по 31.12.2025 г.
В ходе проверки выявлено, что остаток неиспользованных подотчетных денежных средств на 31.12.2024 года, в сумме 123 462,3 руб. в кассу СНТ не сданы.
В авансовый отчет № 3 от 31.03.2025г. включен Акт приемки выполненных работ от 30.03.2025 г., а по сути, это компенсация жителю СНТ за потребленную электроэнергию на освещение 1-ой территории через его домовой счётчик. Ревизионной комиссия указывает, что всегда Акт приемки выполненных работ (оказанных услуг) носит признаки трудовых отношений, что влечет за собой налоговые обязательства, т.к. СНТ при подобном оформлении выплат выступает как заказчик услуг и налоговый агент. Это требование закреплено ст. 226 НК РФ. Если НДФЛ не был удержан при выплате вознаграждения, то СНТ может столкнуться с необходимостью подачи справки НДФЛ с признаком «2» и возможным штрафом по ст.123 НК РФ, а также доначислением страховых взносов. Исходя из вышеизложенного, необходимо переоформить документ на выплату компенсации во избежание негативных налоговых последствий.
Бухгалтером Лучкиной Т.П. в авансовых отчетах расходы на приобретение материалов в некоторых случаях необоснованно отнесены на счет 26«Общехозяйственные расходы», минуя счет 10 «Материалы» (приводится в таблице), что противоречит принципам бухгалтерского учета, Плану счетов и искажению информации о наличии и движении материалов, что затрудняет контроль за их использованием и ведет к проблемам с контролирующими органами.
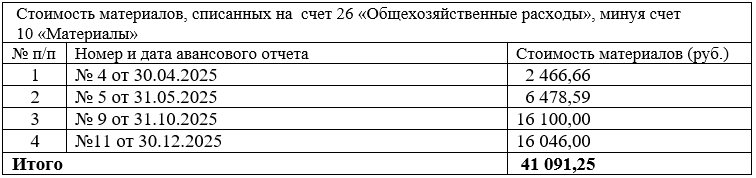
Списание материалов следует оформлять исключительно актом списания, с указанием количества материалов, их стоимости и места использования.
По последнему авансовому отчету № 11 от 30.12.2025.г списана с подотчёта председателя сумма 34 046 руб. по заявлению Пухова Ю.В. с датой составления от 25.01.2026 (т.е. следующего отчётного года). Данная финансовая операция совершена бухгалтером Лучкиной Т.П. неправомерно. Согласно ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете», ключевым принципом является отражения факта хозяйственной жизни на дату его совершения, т.е. первичный документ должен составляться в момент совершения операции. Пухов Ю.В в заявлении от 2026 г. требует компенсировать ему расходы за ГСМ - использование автомобиля в служебных целях за 2025 г. в сумме 18 000.Для выплат такого рода необходимо:
1. Заключить соглашение с работником об использовании личного авто;
2. Установить порядок возмещения в локальном нормативном акте. Издать приказ и внести условие в трудовой договор или доп. соглашением;
3. Подавать ежемесячную отчетность с учетом особенностей налогообложения компенсации, которая не облагается НДФЛ (п. 1 ст. 217 НК РФ).
Компенсация по эксплуатации автомобиля выплачиваются вместе с зарплатой за вторую половину месяца.
Налоговая может доначислить взносы за весь период неправомерного освобождения при неправильном оформлении компенсаций и начислить пени за каждый день просрочки и штрафов за нарушение НК.
Отсутствие первичных документов лишает выплату статуса компенсации, а компенсированная в А\О № 11 сумма требует восстановления в размере имеющейся у председателя подотчётных средств.
В данное Заявление председателя также включены расходы в сумме 16 046 руб. на проведение новогодней елки, без какого-либо подтверждения расходов. Товарные чеки на приобретённые ёлку, призы и подарки (конфеты, игрушки), договор с ведущими праздника, отсутствуют, что относит списание с подотчёта Пухова Ю.В указанной суммы в 2025 г. к грубым нарушениям порядка учёта. Также следует восстановить данную сумму в подотчёте председателя Пухова Ю.В. до момента документального подтверждения.
Не обнаружено подтверждений целесообразности, связанной с деятельностью СНТ, перечисления денежных средств за копировальные работы 4 684 страниц в размере 45 713,8 руб. в декабре 2025.г.
При проверке исполнения председателем решений общего собрания, принятых решений правлением по анализу протоколов заседаний правления СНТ «Полет», а также поручений ревизионной комиссией, запросов жителей обоснованности исполнения работ Ревизионной комиссией сделаны выводы, что исполнение ряда важных решений и поручений председателем игнорируется.
1. Председатель Пухов Ю.А. уклонялся от выполнения решения, принятого на общем собрании по взысканию безосновательно перечисленных сумм юристу 597 500 руб., не подтверждённых имеющимися исковыми заявлениями или судебными приказами (подтверждено материалами акта ревизии). Предложенное согласованное время встречи с юристом, имеющим хороший положительный опыт выигранных дел, готовым ознакомиться с материалом, председатель проигнорировал и сам на связь не выходил.
2. По итогам технического собрания и материалам ревизии о необходимости активизации взыскания задолженности по взносам с владельцев участков Пухову Ю.А. была предложена личная помощь жителем СНТ Полет, работницей службы судебных приставов для выяснения положения с исковыми от СНТ «Полет». Ею был согласован с Пуховым Ю.В. день и время встречи для совместного посещения ССП. Но Пухов Ю.В. не появился, более на неоднократные звонки не отвечал.
3. Ревизионной комиссией предлагалось сократить расходы на юридические услуги, поскольку все заявления были типовые, предложив услуги конкретного опытного юриста, готового оперативно взяться за эту работу, с возможностью снизить расходы по исковым вдвое (с 2500 руб. за одно исковое до 1200 руб.). Пухов Ю.В. проигнорировал это предложение, с данным юристом не связывался, переориентировавшись на юриста, которому оплачивалось 6500 руб. за составление иска. Всего за год по задолжникам было составлено только 5 исковых и судебных приказов.
Информация по задолженности по взносам собственников после общего собрания и до конца года на сайте не выставлялась, активной работы при наличии большого количества задолжников в течение года председателем и правлением не проводилось.
5. Председатель Пухов Ю.В. бездействовал по взысканию с бывшего председателя Лазарева А.С. для компенсации потерь средств СНТ в размере 85 502,19 руб. из-за его самоуправства по распоряжению участками СНТ (доказано решением суда) и снятых со счёта СНТ.
6. В чатах СНТ Полет неоднократно жителями задавались вопросы председателю об обоснованности сумм затрат на установку новых счётчиков, о смете на выполняемые работы, что входит в сумму 7 тыс. руб. Ответов на данные вопросы жителями за почти год не получено ни разу.
7. В протоколах собрания правления смета на проведение работ по установке счётчиков не обсуждалась, в открытом доступе её нет. Также нет результатов испытания учёта на установленных осенью 4 счётчиков.
8. Крайне редко собиралось правление, за весь год 7 протоколов собрания правления, контроля поднятых вопросов и принятых решений в протоколах не обнаружено кроме одного – приобретение счётчиков воды. Отчёта перед правлением председателя Пухова Ю.В. по осуществлению полномочий председателя СНТ «Полет» ни по одному вопросу не было. Что привело к бесконтрольности использования денежных вносов жителей председателем Пуховым.
9. В качестве подрядчика, которому за 2025 год, выполняющего многообразные работы и получившего наличными деньгами (выданные с грубым нарушением кассовой дисциплины СНТ) 663 990,95руб, а всего ему оплачено 1 574 720 руб. выступал Муравьёв Кирилл Вячеславович 20 лет от роду и якобы выполнявший электромонтажные работы (без соответствующего обязательного допуска), занимавшийся??? обустройством ливневой канализации, установкой столбов, демонтажом насосной станции (которой в СНТ никогда не было), бетонными работами и т.д.. При этом никаких обоснований (ни смет на работы, ни экономических элементарных расчётов по расходу материалов) нет. Работы выполнены некачественно.
10. В нарушение исполнения утверждённой Общим собранием сметы председатель Пухов самовольно, без утверждения на правлении (в протоколах не обнаружено следов решения по этому объекту) использовал нецелевым назначением денежных средств на обустройство сторожки (помещения правления).
11. Нарушено решение Общего собрания 2025 г. о строго целевом учёте и целевом использовании взносов на счётчики учёта потреблённой воды, что выразилось в аккумулировании сданных наличных в кассу СНТ на эти цели в сумме 203 011,69 ру., переданных на оплату других работ Муравьёву К.В.
Ознакомившись с представленной документацией, Ревизионная комиссия делает однозначный вывод о значительном ухудшении учётной работы и бесконтрольному расходованию денежных взносов владельцев участков при отсутствии подтверждающих документов при производстве работ (сторожка, ливнёвка, мусорные площадки).
Рекомендовано:
- Гл. бухгалтеру строго соблюдать правила ведения бухгалтерского учёта;
- Соблюдать лимит наличных денежных средств в кассе СНТ;
- Соблюдать действующие правила учёта и списания денежных средств и материальных ценностей;
- Вернуться к рекомендациям Ревизионной комиссии по Акту проверки за 2024 и выполнить их в полном объёме;
- Председателю строго соблюдать исполнение сметы, утверждённой Общим собранием СНТ;
- ежемесячно проводить заседания правления с чётким планированием работ и обязательным утверждением предполагаемых затрат.
По последнему авансовому отчету № 11 от 30.12.2025.г списана с подотчёта председателя сумма 34 046 руб. по заявлению Пухова Ю.В. с датой составления от 25.01.2026 (т.е. следующего отчётного года). Данная финансовая операция совершена бухгалтером Лучкиной Т.П. неправомерно. Согласно ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете», ключевым принципом является отражения факта хозяйственной жизни на дату его совершения, т.е. первичный документ должен составляться в момент совершения операции. Пухов Ю.В в заявлении от 2026 г. требует компенсировать ему расходы за ГСМ - использование автомобиля в служебных целях за 2025 г. в сумме 18 000.Для выплат такого рода необходимо:
1. Заключить соглашение с работником об использовании личного авто;
2. Установить порядок возмещения в локальном нормативном акте. Издать приказ и внести условие в трудовой договор или доп. соглашением;
3. Подавать ежемесячную отчетность с учетом особенностей налогообложения компенсации, которая не облагается НДФЛ (п. 1 ст. 217 НК РФ).
Компенсация по эксплуатации автомобиля выплачиваются вместе с зарплатой за вторую половину месяца.
Налоговая может доначислить взносы за весь период неправомерного освобождения при неправильном оформлении компенсаций и начислить пени за каждый день просрочки и штрафов за нарушение НК.
Отсутствие первичных документов лишает выплату статуса компенсации, а компенсированная в А\О № 11 сумма требует восстановления в размере имеющейся у председателя подотчётных средств.
В данное Заявление председателя также включены расходы в сумме 16 046 руб. на проведение новогодней елки, без какого-либо подтверждения расходов. Товарные чеки на приобретённые ёлку, призы и подарки (конфеты, игрушки), договор с ведущими праздника, отсутствуют, что относит списание с подотчёта Пухова Ю.В указанной суммы в 2025 г. к грубым нарушениям порядка учёта. Также следует восстановить данную сумму в подотчёте председателя Пухова Ю.В. до момента документального подтверждения.
Не обнаружено подтверждений целесообразности, связанной с деятельностью СНТ, перечисления денежных средств за копировальные работы 4 684 страниц в размере 45 713,8 руб. в декабре 2025.г.
При проверке исполнения председателем решений общего собрания, принятых решений правлением по анализу протоколов заседаний правления СНТ «Полет», а также поручений ревизионной комиссией, запросов жителей обоснованности исполнения работ Ревизионной комиссией сделаны выводы, что исполнение ряда важных решений и поручений председателем игнорируется.
1. Председатель Пухов Ю.А. уклонялся от выполнения решения, принятого на общем собрании по взысканию безосновательно перечисленных сумм юристу 597 500 руб., не подтверждённых имеющимися исковыми заявлениями или судебными приказами (подтверждено материалами акта ревизии). Предложенное согласованное время встречи с юристом, имеющим хороший положительный опыт выигранных дел, готовым ознакомиться с материалом, председатель проигнорировал и сам на связь не выходил.
2. По итогам технического собрания и материалам ревизии о необходимости активизации взыскания задолженности по взносам с владельцев участков Пухову Ю.А. была предложена личная помощь жителем СНТ Полет, работницей службы судебных приставов для выяснения положения с исковыми от СНТ «Полет». Ею был согласован с Пуховым Ю.В. день и время встречи для совместного посещения ССП. Но Пухов Ю.В. не появился, более на неоднократные звонки не отвечал.
3. Ревизионной комиссией предлагалось сократить расходы на юридические услуги, поскольку все заявления были типовые, предложив услуги конкретного опытного юриста, готового оперативно взяться за эту работу, с возможностью снизить расходы по исковым вдвое (с 2500 руб. за одно исковое до 1200 руб.). Пухов Ю.В. проигнорировал это предложение, с данным юристом не связывался, переориентировавшись на юриста, которому оплачивалось 6500 руб. за составление иска. Всего за год по задолжникам было составлено только 5 исковых и судебных приказов.
Информация по задолженности по взносам собственников после общего собрания и до конца года на сайте не выставлялась, активной работы при наличии большого количества задолжников в течение года председателем и правлением не проводилось.
5. Председатель Пухов Ю.В. бездействовал по взысканию с бывшего председателя Лазарева А.С. для компенсации потерь средств СНТ в размере 85 502,19 руб. из-за его самоуправства по распоряжению участками СНТ (доказано решением суда) и снятых со счёта СНТ.
6. В чатах СНТ Полет неоднократно жителями задавались вопросы председателю об обоснованности сумм затрат на установку новых счётчиков, о смете на выполняемые работы, что входит в сумму 7 тыс. руб. Ответов на данные вопросы жителями за почти год не получено ни разу.
7. В протоколах собрания правления смета на проведение работ по установке счётчиков не обсуждалась, в открытом доступе её нет. Также нет результатов испытания учёта на установленных осенью 4 счётчиков.
8. Крайне редко собиралось правление, за весь год 7 протоколов собрания правления, контроля поднятых вопросов и принятых решений в протоколах не обнаружено кроме одного – приобретение счётчиков воды. Отчёта перед правлением председателя Пухова Ю.В. по осуществлению полномочий председателя СНТ «Полет» ни по одному вопросу не было. Что привело к бесконтрольности использования денежных вносов жителей председателем Пуховым.
9. В качестве подрядчика, которому за 2025 год, выполняющего многообразные работы и получившего наличными деньгами (выданные с грубым нарушением кассовой дисциплины СНТ) 663 990,95руб, а всего ему оплачено 1 574 720 руб. выступал Муравьёв Кирилл Вячеславович 20 лет от роду и якобы выполнявший электромонтажные работы (без соответствующего обязательного допуска), занимавшийся??? обустройством ливневой канализации, установкой столбов, демонтажом насосной станции (которой в СНТ никогда не было), бетонными работами и т.д.. При этом никаких обоснований (ни смет на работы, ни экономических элементарных расчётов по расходу материалов) нет. Работы выполнены некачественно.
10. В нарушение исполнения утверждённой Общим собранием сметы председатель Пухов самовольно, без утверждения на правлении (в протоколах не обнаружено следов решения по этому объекту) использовал нецелевым назначением денежных средств на обустройство сторожки (помещения правления).
11. Нарушено решение Общего собрания 2025 г. о строго целевом учёте и целевом использовании взносов на счётчики учёта потреблённой воды, что выразилось в аккумулировании сданных наличных в кассу СНТ на эти цели в сумме 203 011,69 ру., переданных на оплату других работ Муравьёву К.В.
Ознакомившись с представленной документацией, Ревизионная комиссия делает однозначный вывод о значительном ухудшении учётной работы и бесконтрольному расходованию денежных взносов владельцев участков при отсутствии подтверждающих документов при производстве работ (сторожка, ливнёвка, мусорные площадки).
Рекомендовано:
- Гл. бухгалтеру строго соблюдать правила ведения бухгалтерского учёта;
- Соблюдать лимит наличных денежных средств в кассе СНТ;
- Соблюдать действующие правила учёта и списания денежных средств и материальных ценностей;
- Вернуться к рекомендациям Ревизионной комиссии по Акту проверки за 2024 и выполнить их в полном объёме;
- Председателю строго соблюдать исполнение сметы, утверждённой Общим собранием СНТ;
- ежемесячно проводить заседания правления с чётким планированием работ и обязательным утверждением предполагаемых затрат.
Председатель ревизионной комиссии:
Ефимова Л.С. ______________________
Члены ревизионной комиссии:
Барановская Н.А.______________________
Тохтамирова Т.Л.______________________
Хромова И.Н. _______________________
